


En Abierto
🚨 Suscríbete al canal de WhatsApp para no perderte ninguna publicación o aviso relevante.
Es un canal puramente informativo, sin ruido ni mensajes innecesarios. Muchos correos acaban en spam o en promociones, y aquí llega todo de forma directa.
Cuando entres, activa la campana para recibir los avisos importantes 🔔
También te animo a descargar la app de Substack. Cada vez publico más notas (lo equivalente a tweets) en esta red.

Hoy vengo a hablar de algo que quizá algunos inversores conocen, pero que otros muchos pasan por alto. El motivo es sencillo. Esta semana, después de terminar el análisis de Buzzi, volví a releer en una tarde un libro que tenía bastante olvidado en la estantería: You Can Be a Stock Market Genius, de Joel Greenblatt.

Por cierto, si no lo has leído, puede que te interese mi último análisis, que ha tenido muy buena acogida.
Cuando la calidad aparece donde nadie mira

Tiempo de lectura aproximado: 1 hora. Acompañado de un video de 6 minutos para quien tenga menos tiempo
No comparto el estilo de inversión de Greenblatt. Nunca lo he hecho. Su enfoque está mucho más cerca de las situaciones especiales, del evento puntual y del arbitraje de ineficiencias concretas que de la construcción paciente de una cartera de negocios excelentes. Aun así, sería injusto no reconocerle mérito. Ha sido un divulgador extraordinario durante décadas y, además, sus resultados históricos fueron excepcionales. Gestionando Gotham Capital, antes de devolver el dinero a los inversores, obtuvo rentabilidades cercanas al 40 % anual durante más de veinte años. No es algo que se consiga por casualidad.
Precisamente por no compartir su estilo, la relectura me resultó interesante. Leí el libro sin intención de aplicar nada, solo para pensar. Y, de todas las situaciones especiales que describe (restructuraciones, liquidaciones, recapitalizaciones…), hubo una que volvió a llamarme la atención ya que es la única que, bien entendida, puede tener sentido incluso para un inversor en calidad: los spin offs.
Un spin off es, básicamente, una escisión. Una empresa grande separa uno de sus negocios y lo convierte en una compañía independiente, repartiendo las acciones entre los accionistas actuales. Desde el punto de vista legal y contable es un proceso relativamente limpio. Desde el punto de vista del mercado, suele ser un pequeño caos.
El accionista de la matriz se despierta un día con unas acciones nuevas que no pidió. Muchas veces son de una empresa más pequeña, menos conocida y con un perfil que no encaja con su intención inicial. Fondos que solo pueden tener grandes compañías se ven obligados a vender. Inversores que buscan dividendos reciben un negocio en crecimiento que no reparte nada. Índices que rebalancean expulsan automáticamente a la escindida. El resultado es casi siempre el mismo: ventas forzadas, poco análisis y bastante desinterés inicial.
Ahí es donde Greenblatt ve la oportunidad. No porque el negocio sea necesariamente bueno, sino porque el precio al que empieza a cotizar suele reflejar más la prisa por vender que la realidad económica de la empresa. Y aquí conviene reflexionar un momento. Que algo caiga tras un spin off no lo convierte automáticamente en una buena inversión. La mayoría no lo son. Algunas merecen caer. Otras nunca se recuperan. Pero, de vez en cuando, entre ese ruido aparece algo interesante.
Para alguien que invierte en calidad, la pregunta no es si los spin offs “funcionan” como estrategia, sino otra muy distinta: en qué casos una escisión puede revelar un negocio mejor de lo que el mercado percibe en ese momento.
Muchas empresas dentro de conglomerados no son mediocres por naturaleza. Lo son por el contexto en el que conviven. No son prioritarias, no reciben capital, no tienen incentivos claros para el equipo directivo y viven permanentemente comparadas con negocios más grandes o más de moda dentro del grupo. Al separarse, cambian muchas cosas. El foco pasa a ser total, la dirección tiene objetivos propios…. La dirección pasa a tener objetivos propios, muchas veces ligados a acciones. La asignación de capital deja de competir con otras divisiones. Y, sobre todo, el mercado empieza a mirar ese negocio por lo que es, no por lo que era dentro de otro.
Esto no convierte al spin off en una inversión de calidad automáticamente. Pero sí crea un entorno en el que la calidad, si existe, puede empezar a aflorar con el tiempo. Y ese “con el tiempo” es clave. La mayor parte del ajuste no se produce el primer mes ni el primer trimestre. El mercado necesita digerir la nueva empresa, entenderla, compararla con sus pares y construir una historia propia. Mientras tanto, el precio suele ir por delante del valor.
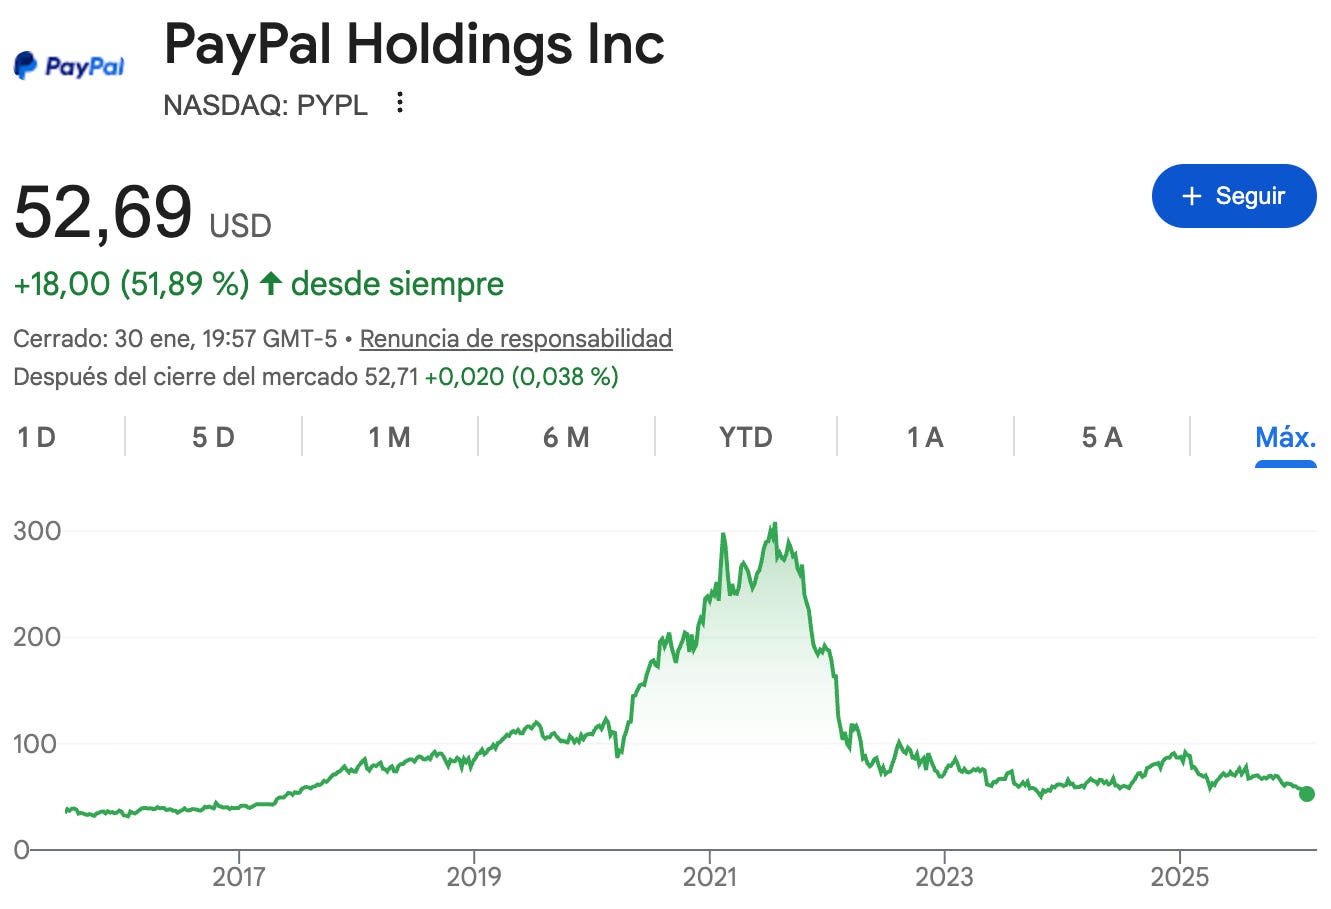
Hay ejemplos que ilustran bien este proceso. PayPal, cuando se separó de eBay, fue durante años vista como un activo financiero incómodo dentro de un negocio de comercio electrónico. Al independizarse, el mercado tardó en entender que estaba ante una red de pagos con efectos de escala, márgenes crecientes y un potencial enorme fuera del ecosistema eBay. No fue un camino lineal, pero el cambio de percepción fue profundo. Sí, hoy parece de capa caída, pero la rentabilidad estuvo ahí.
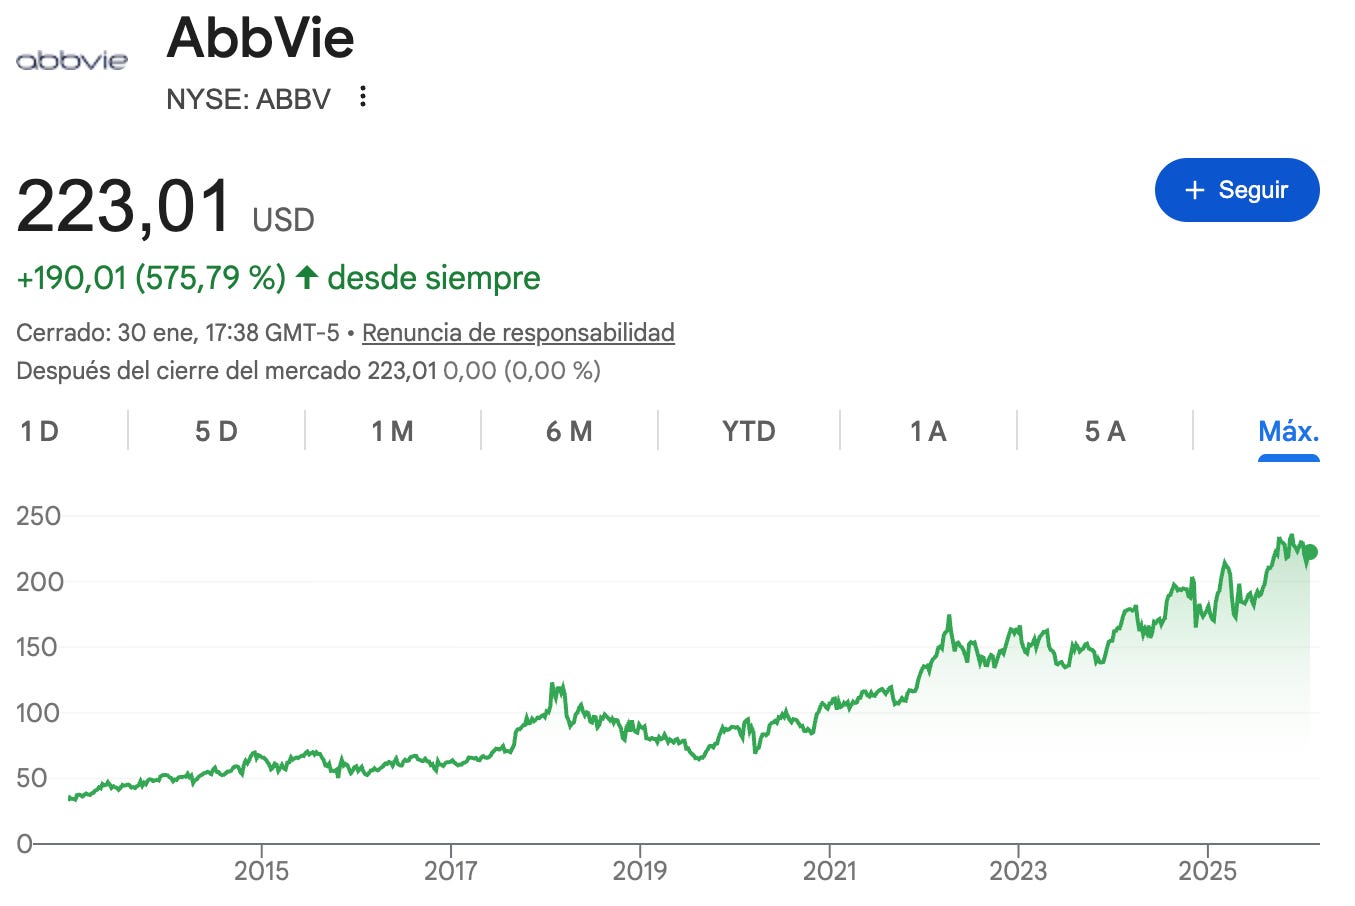
Otro caso interesante es AbbVie tras su separación de Abbott. Al nacer, casi todo el debate giraba en torno a Humira y a la pérdida de patentes. El miedo era razonable, pero el análisis era incompleto. Con el tiempo, la empresa fue demostrando capacidad de reinversión, adquisiciones bien pensadas y una estructura de negocio más diversa de lo que el mercado asumía al principio.
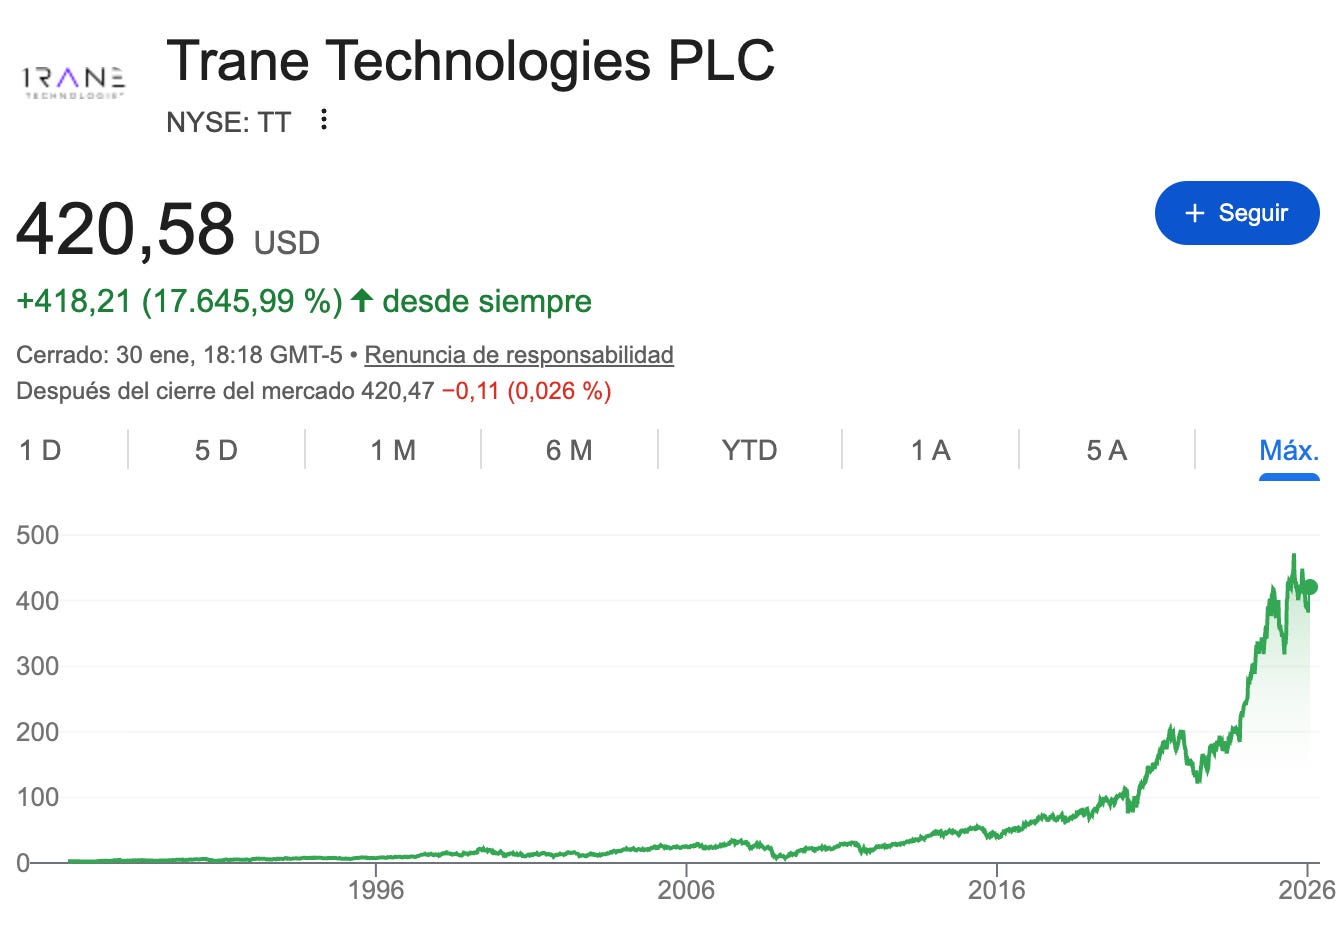
Trane Technologies, escindida de Ingersoll Rand, es otro ejemplo de negocio de calidad que ganó claridad al separarse. Lo que antes era una división más pasó a ser una empresa centrada exclusivamente en climatización, con una base instalada enorme, ingresos recurrentes y una disciplina operativa que el mercado tardó en valorar adecuadamente.
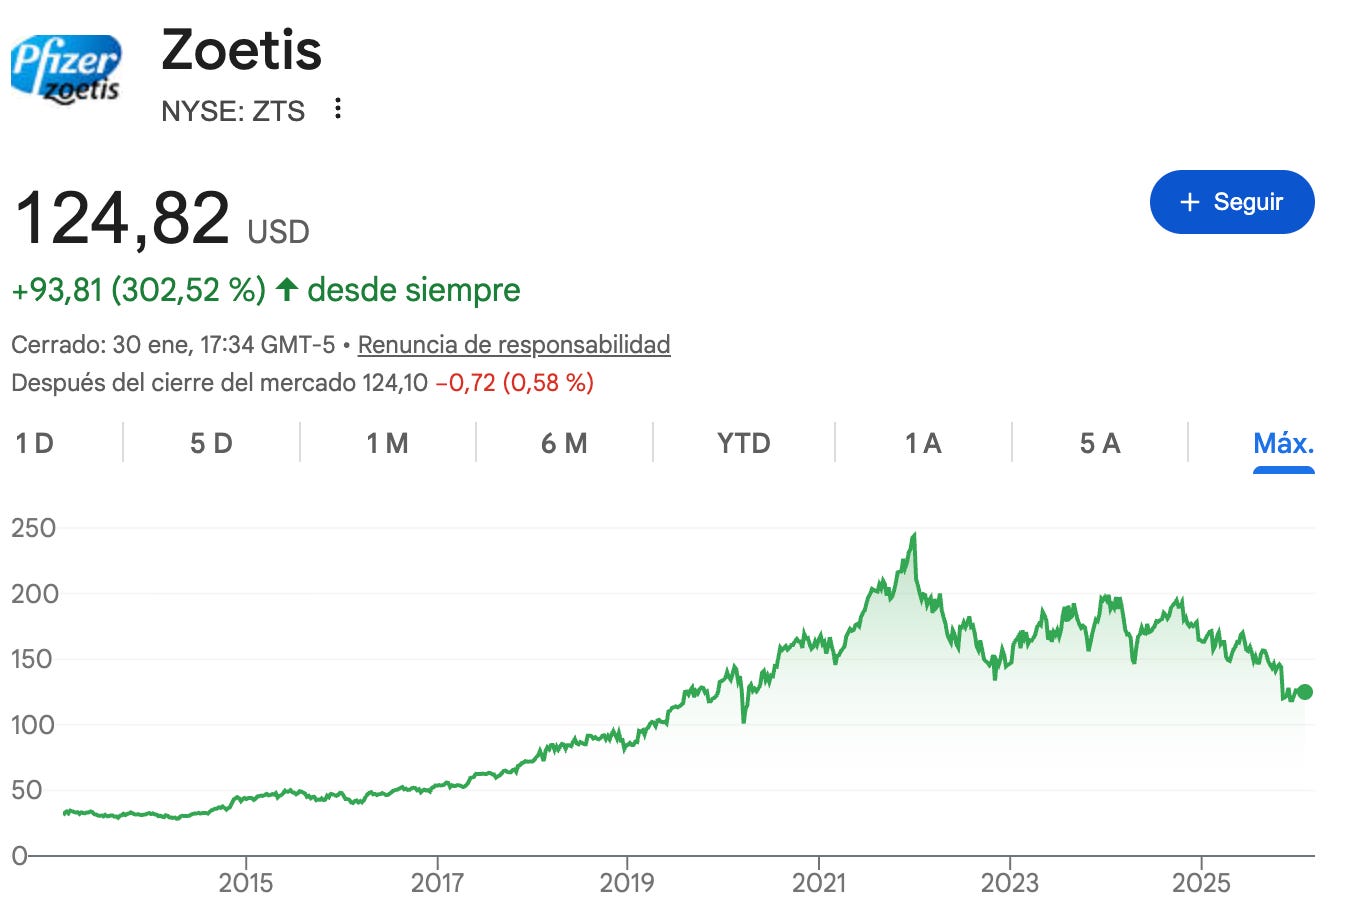
Zoetis, separada de Pfizer, probablemente sea uno de los casos más claros de calidad escondida dentro de un gigante. El negocio de salud animal tenía márgenes, crecimiento y barreras de entrada, pero vivía diluido dentro de una farmacéutica mucho más compleja. Una vez sola, el mercado empezó a valorarla como lo que era.
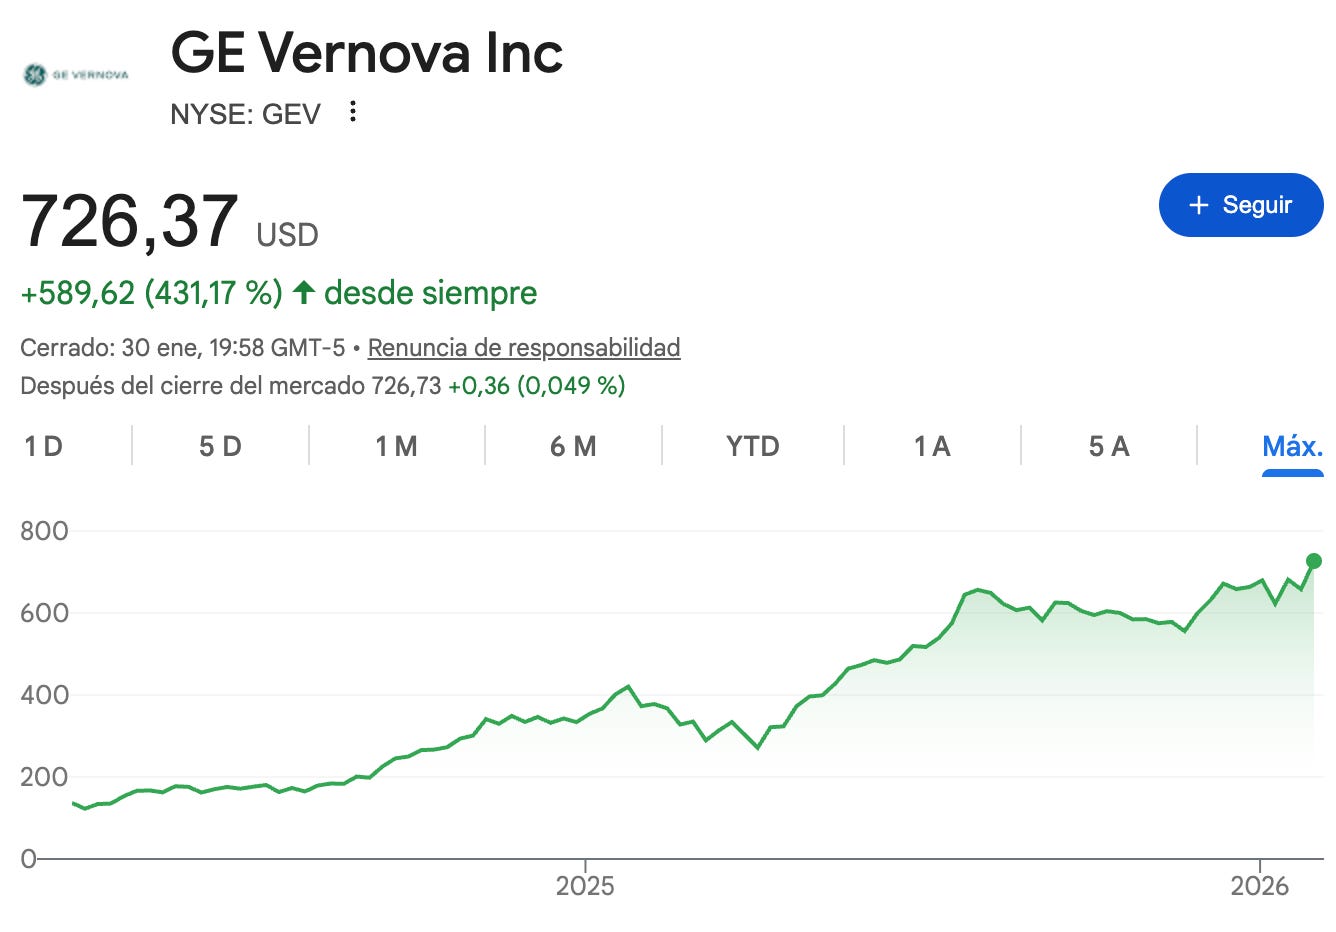
GE Vernova no es un ejemplo de spin off clásico con desplome inicial de la acción. Desde su salida a bolsa el mercado fue bastante receptivo y la cotización ha subido prácticamente desde el principio. Aun así, encaja como caso interesante por otro motivo. Nació sin el lastre reputacional del viejo GE y con activos que el mercado llevaba años infravalorando dentro del conglomerado. No hubo una venta forzada masiva, pero sí un cambio en la forma en la que el mercado entendía el negocio una vez quedó solo.
Todos estos ejemplos tienen algo en común. No fueron oportunidades evidentes el primer día. No lo parecían, no eran bonitas, estaban rodeadas de dudas razonables..y, precisamente por eso, ofrecieron durante un tiempo una asimetría interesante para quien estuviera dispuesto a analizar el negocio sin prisas.
Aplicar este enfoque con mentalidad de calidad exige aún más prudencia de lo habitual. No basta con que el precio caiga. Hay que entender si el negocio tiene retorno sobre el capital atractivo, si puede reinvertir a buenas tasas y si la nueva dirección tiene incentivos alineados con el largo plazo. Muchas spin offs nacen cargadas de deuda, porque la matriz se queda con lo bueno y le pasa la factura a la escindida. A veces eso es un problema estructural. Otras veces es simplemente una losa inicial que se puede reducir con generación de caja. Diferenciar ambas cosas es el trabajo.
Es importante aceptar que este no es un terreno de “siempre sale”. Incluso Greenblatt, con toda su experiencia, asumía que algunas no funcionarían. La clave estaba en que unas pocas compensaran los errores. Para un inversor en calidad, el filtro debe ser aún más exigente. No se trata de aumentar la tasa de acierto, sino de evitar meter en cartera negocios que nunca querrías mantener diez años.
¿Dónde se encuentran estas situaciones? No hay ningún secreto. Suelen anunciarse en comunicados corporativos, en informes anuales y en presentaciones a inversores de grandes compañías. Existen bases de datos y webs especializadas que recopilan spin offs pasados y futuros. Por ejemplo la siguiente.
Al final, la reflexión es sencilla. La inversión en calidad no consiste en ignorar todo lo que suene distinto, sino en saber cuándo una situación puede esconder un buen negocio. Los spin offs no son una estrategia mágica. Son, como casi todo en inversión, una fuente de oportunidades para quien está dispuesto a profundizar cuando otros solo quieren vender y pasar página.
Releer a Greenblatt no me ha hecho cambiar de estilo. Pero sí me ha recordado algo importante. A veces, las mejores empresas empiezan su vida bursátil en el peor momento posible. Y entender por qué ocurre eso es, en sí mismo, una pequeña ventaja.
Unilever completo a finales de año su spin off con la division de helados (Magnun, Ben&Jerry's...)